

Avec la décision du gouvernement de s’accorder au niveau technique (« Staff-Level Agreement » ou SLA) avec le FMI pour un programme, qui inclura un remaniement de la dette publique, une nouvelle phase s’est ouverte au Sénégal. L’objectif d’aller vite et d’avancer efficacement a été clairement affiché, en particulier dans la présentation faite aux investisseurs le 6 octobre. Celle-ci fait état d’un objectif de terminer la restructuration d’ici fin Décembre – soit 4 mois après la signature du SLA – une vitesse record pour un processus qui a pris entre 21 mois (Ghana) et 30 mois (Zambie) dans les autres cas.
La vitesse est ambitieuse. Cela a été désigné comme "rééchelonnement" davantage qu’une restructuration, au sens où les créanciers pourraient s’accorder à un allongement des maturités sans pertes de valeur faciale (en général un rééchelonnement est interprété comme une réorganisation de la dette sans perte de valeur actualisée. Ici, il y aura certainement une perte en valeur actualisée - au sens où les paiements seront repoussés dans le futur sans "compensation"), Est-ce possible ? Et est-ce le bon objectif ?
La double erreur que font beaucoup de pays avec des dettes élevées est celle du « too little, too late » : trop peu, trop tard. L’attente a été longue. La décision de traiter la dette fut difficile et courageuse.
Mais la seconde erreur, celle du « trop peu », peut être évitée si la restructuration est suffisante. Elle demande maintenant d’avancer avec une stratégie claire : réduire le fardeau de la dette pour rendre les marges de manœuvre aux gouvernements présents et futurs.
Comment la réduire, à quels créanciers réclamer davantage de sacrifices, et lesquels seront protégés pour des raisons diverses (risque de crise bancaire, existence d’un collatéral, sanctuarisation de « projets essentiels ») sont des questions majeures – mais tactiques. Elles sont des moyens au service d’une fin – celle de restaurer les marges de manœuvre au service de la politique publique et du développement.
Dans cette note, nous proposons l’idée que le risque de rééchelonner trop timidement ferait courir des risques de long terme. Protéger trop de créanciers pourrait aussi faire traîner les négociations. Une stratégie pour obtenir une réduction profonde de la dette doit répartir les pertes de manière équitable et aussi large que possible sur le périmètre de dette extérieure.
1. Un objectif stratégique : rendre la dette soutenable
Ce que signifie « soutenable » est l’objet du débat, mais en pratique, le FMI et la Banque Mondiale le définissent en référence à leur outil d’analyse de viabilité de la dette (DSA pour l’acronyme en anglais): les différents indicateurs du poids de la dette doivent être en deçà de leur zone d’alerte à un horizon de 5 ans après le début du programme, classant ainsi le pays en risque "modéré" de crise de debt.
Le cadre actuel, qui sera amené à évoluer en 2027, scrute surtout la dette publique externe. Sa valeur actualisée, rapportée au PIB, devrait être ramenée à 55% du PIB en 2031, d’environ 60-65% en 2025[1]. Le service de la dette externe, quant à lui devrait être ramené à 23% des revenus du gouvernement. C’est ce deuxième critère qui devrait être plus difficile à remplir : avec un service de la dette externe à 56% des revenus estimés à cette année, et qui reste au-dessus de 40% jusqu’en 2028, un remaniement de ces remboursements est nécessaire, en les repoussant très loin dans le futur.
Mais ces limites là suffisent-elles ? Il y a deux raisons de craindre que non. D’abord, car il y a un risque majeur qu’une dette à 90-100% du PIB ne soit pas soutenable. C’est le niveau où le Sénégal sortirait selon les indications actuelles : 55% de dette en valeur actualisée, donc 60-65% en valeur faciale et 30% de dette domestique. Même en repoussant le paiement des intérêts, cela implique un service de la dette élevé, et donc un surplus primaire nécessaire non pas uniquement sur la période du programme, mais au-delà.
Ensuite, les critères du FMI et la Banque Mondiale vont être amenés à évoluer. Le nouveau cadre d’analyse (« DSF »), inclut comme principale innovation de prendre également en compte la dette publique totale, pas uniquement la dette externe. Elle fixe à 75% de dette sur PIB (en valeur nominale) le seuil où la dette serait à risque élevé de crise. Ce nouveau cadre ne sera pas encore utilisé avant l'été 2027, mais il est aussi risqué de complètement l’ignorer. Le gouvernement pourrait décider, comme ce qu’il semble avoir indiqué, chercher à atteindre la soutenabilité par la consolidation budgétaire uniquement (« ajustement » dans le langage du FMI), sans restructuration profonde.
Mais une telle stratégie de consolidation de long terme pourrait sacrifier la croissance à court et long terme. Elle créé également des incertitudes politiques importantes dans un contexte déjà compliqué. En effet, si la consolidation budgétaire est trop brutale, elle pourrait casser la croissance, et rendrait ce processus inefficace, et même contreproductif. Contrairement à la Zambie, au Ghana et à l’Ethiopie, le Sénégal ne peut pas dévaluer sa monnaie pour obtenir un rebond soudain de ses exportations : ses sources de croissance viendront davantage de la consommation et l’investissement domestique, et en partie publique. Un des objectifs du programme doit donc de trouver une consolidation acceptable, qui restaure la soutenabilité sans créer un effondrement de la croissance.
Une restructuration forte des créances externes avec programme FMI aurait plus de change de fonctionner à long terme. Réduire la dette publique à 75% du PIB impliquerait une perte d’environ 25% du PIB aux créanciers externes, soit environ un tiers de leur créance (la dette externe publique est estimée à 70% du PIB). Ce serait une restructuration claire, mais correspondant aux pertes attendues par les créanciers obligataires par exemple : les marchés prévoient actuellement une décote de 50%. Elle peut se faire sans impliquer les investisseurs domestiques et de la région, et serait davantage lisible. Elle permettrait également de repartir sur des bases solides, avec une dette assainie.
2. Apprendre les bonnes leçons des années 1980-1990
De nombreux observateurs d’inquiètent à juste raison du retour du FMI – et se souviennent des séries de plans d’ajustement structurels que le Sénégal a subi entre 1979 et 2001. On compte pas moins de 13 arrangements avec le FMI, et 4 prêts d’ajustement structurels avec la Banque Mondiale. Les inquiétudes sont justes : ces programmes ont été faits souvent brutalement, sans prendre en compte les réalités économiques, sociales et politiques de chaque pays, et ont peut-être prolongé les crises des années 1970 au lieu de les résoudre,
Cependant, il est important d’en apprendre toutes les leçons. Les programmes d’ajustements structurels étaient également accompagnés de traitement de dette au club de Paris, le groupe des créanciers officiels où les pays industrialisés se réunissaient pour s’accorder sur les paramètres du traitement. Pas moins de 12 traitements ont eu lieu au Club de Paris pour le Sénégal entre 1981 et 1998. A chaque fois, le traitement consistait à rééchelonner les remboursements dus l’année suivante : les créanciers faisaient semblant que cela suffirait, et que ces traitements à répétition étaient utiles pour continuer à exiger des réformes.
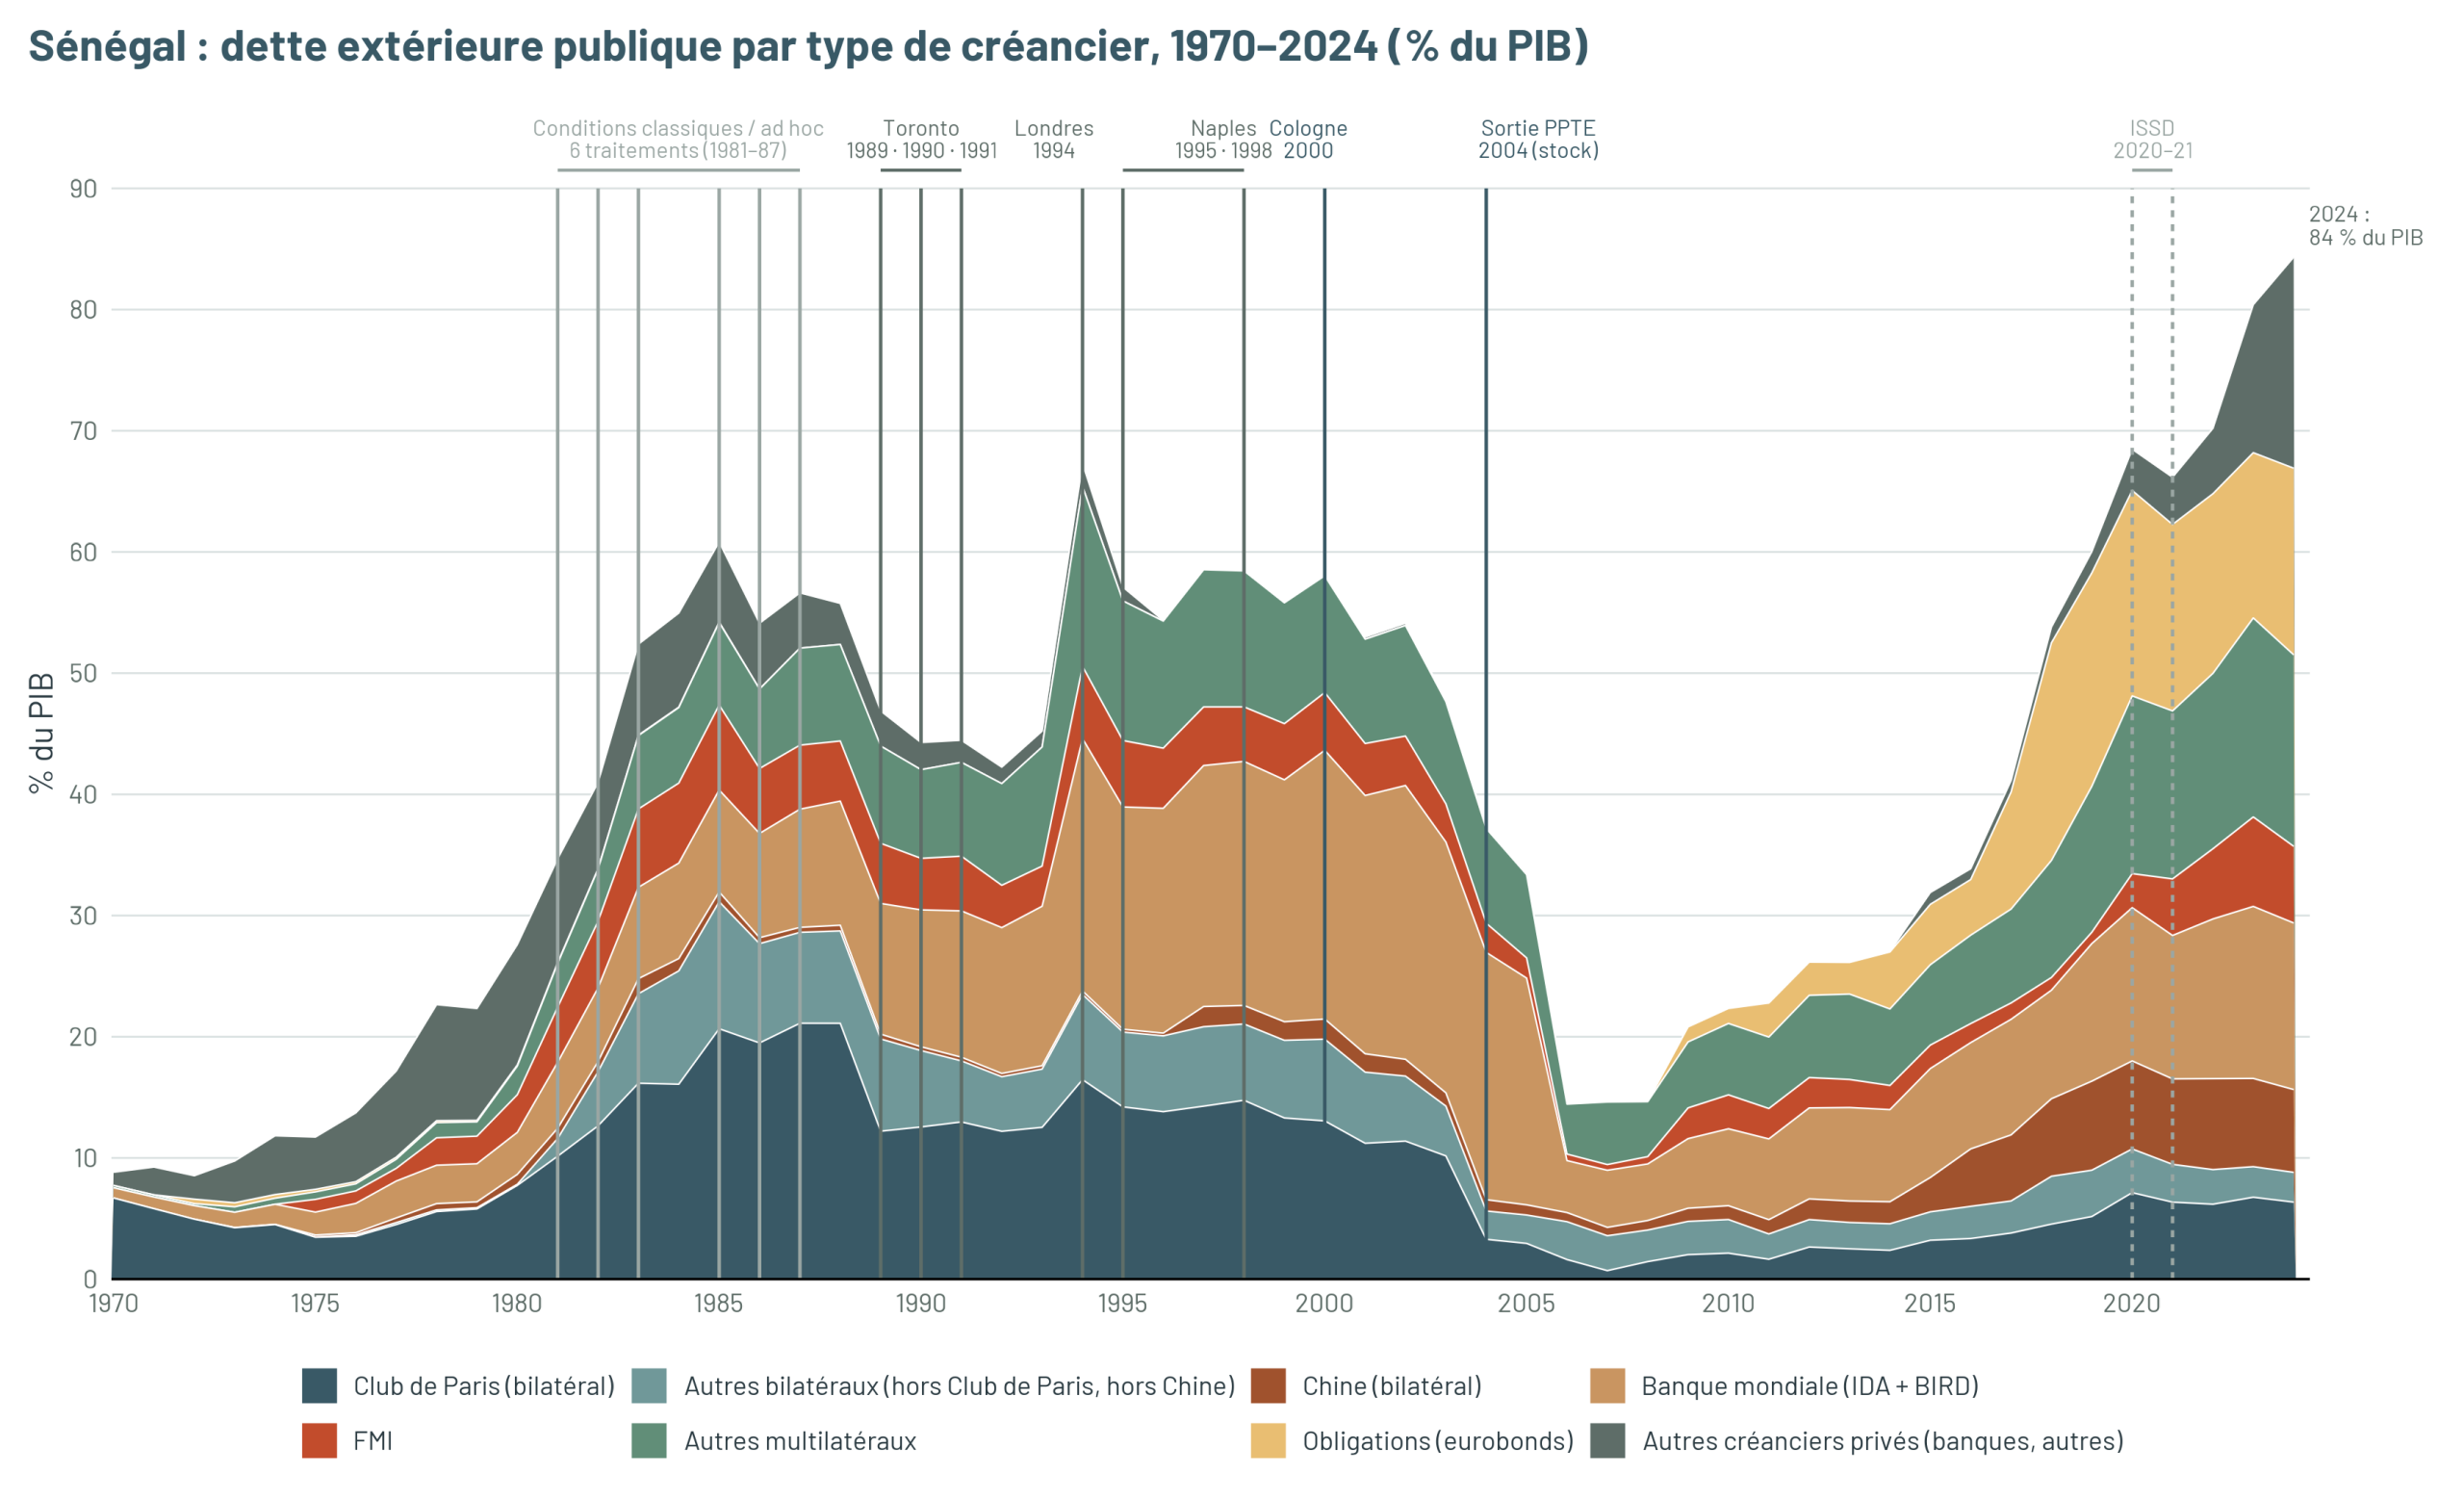
Ce n’est qu’à partir de 1989 (« termes de Toronto » puis « Naples » en 1995), et surtout avec le traitement des « Pays Pauvres Très Endettés » (« Cologne ») qu’une réelle stratégie de désendettement a émergé. Celle-ci est aussi concomitante avec l’évolution de l’ajustement structurel vers les « Plans Stratégiques de Réduction de la Pauvreté », dont les priorités étaient la santé et l’éducation de base.
Mais ceux-ci n’ont pu qu’émerger et permettre une réelle croissance du PIB que parce que la dette elle-même avait été réduite. De nombreuses études économétriques montrent que les rééchelonnements répétés réussissent rarement à mettre les pays sur le chemin de la croissance. Seul un traitement du stock d’endettement, le ramenant à une valeur raisonnable, peut restaurer la confiance des investisseurs et leur permettre de revenir. Il y a un coût initial sur la croissance, mais une vision de long terme doit conduire à préférer une restructuration décisive par opposition à un rééchelonnement qui risque d’être répété.
3. Séquence des négociations et répartition des pertes
Si la stratégie générale est de retrouver un niveau d’endettement soutenable sans casser la croissance, une négociation de dette est aussi une question de tactique : de séquence et de doser les sacrifices demandés à chaque créancier.
L’urgence, pour le pays, est de retrouver accès aux liquidités. Cela ne peut venir que d’un déboursement du prêt FMI, dont l’accord a été signé au niveau technique début septembre. Mais pour ce faire, il faut que le Conseil d’administration du FMI donne son aval, ce qui requiert les « assurances de financement » : un accord de principe des créanciers officiels qu’ils acceptent une restructuration.
Les assurances de financement sont donc la première étape : c’est après que cela se complique. En négociant dans un « Cadre Commun », le Sénégal cherche à simplifier la procédure : cet accord viendra d’une déclaration jointe des créanciers bilatéraux, dont les principaux sont la Chine (à travers la voix de la banque d’Export Import Bank de Chine) et la France. La comparabilité de traitement est une préoccupation partagée par tous les créanciers : les créanciers officiels veulent s'assurer que leur effort sera suivi, de manière au moins comparable, par les autres ; les créanciers privés veulent que les termes ne leur soient pas imposés sans avoir pu peser sur leur définition. C’est là que les premiers signaux dissonants sont arrivés : le Sénégal a continué à rembourser ses obligations externes alors même qu’il est probablement en arriérés avec les bilatéraux et le secteur privé bancaire.
On comprend l’inquiétude du gouvernement : faire défaut sur un coupon d’une euro-obligation (comme l’Ethiopie a dû le faire en 2023) durcit les négociations, « accélère » les autres prêts (tous considérés comme à rembourser immédiatement). Le choix d'éviter le défaut a toutefois un coût potentiel. Il peut être perçu par les créanciers officiels comme un traitement préférentiel, et rendre l'obtention des assurances de financement plus laborieuse. Si ces paiements sont réintégrés dans l’enveloppe de comparabilité (un mécanisme qui reste opaque), cela ne sera plus tenable au moment où la prochaine échéance d’amortisation aura lieu, en Mars 2027. C’est cette date, bien plus que l’ambition affichée de Décembre 2026, qui fait office de date-butoir, au-delà de laquelle le pays serait contraint d’entrer en défaut et où la dynamique changera.
Les assurances de financement acquises, le Conseil d’Administration du FMI pourra approuver le programme, et la négociations rentrera dans sa phase concrète. En effet, avec la publication du programme, les principaux paramètres du traitement de dette seront clarifiés : on connaîtra les objectifs du gouvernement en termes de consolidation budgétaire, de croissance, et donc de niveau de dette à la fin du programme. Le gouvernement a fait part de son désir d’utiliser des innovations qui feront un « cadre commun renforcé ». Ces innovations restent incrémentales, mais elles pourraient sensiblement accélérer le processus. Une première réunion virtuelle (qui s’est tenue le 6 octobre) a permis d’informer les créanciers sur le processus, et de fixer l’ambition. Les réunions suivantes permettront également de maintenir le flux d’information et d’éviter des blocages : le cadre suivi jusqu’ici consiste à trouver un accord avec les bilatéraux avant la première revue du programme (sous six mois), puis à utiliser les paramètres de ce traitement pour l’appliquer de manière comparable aux créanciers privés externes. Cette approche en séquence est inefficace, et ne correspond pas à un cas où les commerciaux représentent près de 60% de la dette restructurable (en excluant la dette multilatérale). Une approche parallèle est prometteuse, mais compliquée à mettre en œuvre. Elle a été tentée en Ethiopie et a échoué.
Une réduction de dette demanderait un effort important aux créanciers bilatéraux et à l’export (qui représentaient 24% du stock externe fin 2025)) et aux créanciers privés externes (30% du stock externe, moitié bancaires et moitié obligataire). Le reste sont des prêts multilatéraux, dont la plupart sont considérés comme ayant un statut prioritaire, et n’étant pas restructurable. Mais quel effort ? Il y a une tension : plus l’allègement de dette réclamé est important, plus les tensions sont fortes et les négociations longues.
Enfin, il faudra donc gérer les « irritants », qui risquent d’être nombreux. Les TRS en particulier vont cause des problèmes : ils sont structurés pour saisir le collatéral en dette dénominée en CFA, et pourraient donc être exclus du périmètre. Les autres prêteurs trouveraient injustes qu’on leur demande un effort supplémentaire alors que les détenteurs de TRS sont remboursés en entier.: Les seconds seront certains banques multilatérales dont le statut de créancier préférentiel est contesté, telles que African Finance Corporation et Afreximbank. Là encore, le principe cardinal devrait être d’élargir le périmètre au maximum – et de demander un effort commensurable à la concessionalité du prêt initial. Le gouvernement indique attendre un effort de ces deux groupes, de manière relativement consensuelle.
À chaque étape, la question centrale sera celle de l'équité entre créanciers. Le principe de comparabilité de traitement, qui veut qu'aucun groupe ne fasse un effort disproportionné, a été le point d'achoppement en Zambie comme en Éthiopie. En Zambie, un premier accord avec les porteurs d'obligations a été remis en cause à ce titre. La meilleure garantie contre ces allers-retours est de s'accorder tôt sur des critères de comparabilité communs et publics appliqués de la même manière à tous les groupes. C'est ainsi que la négociation de la dette pourra accompagner le programme plutôt que le retarder.
Conclusion :
Le Sénégal a clairement affiché son ambition de faire un traitement rapide, mais légère. Il implique de faire confiance aux mécanismes du cadre commun pour finaliser des négociations en 5 mois (avant mars 2027), quand les autres en ont plutôt pris 20, et que la croissance puisse repartir malgré 90% de dette sur PIB et un déficit contraint pour une période dépassant le programme. Cela implique également d'arriver à des accords rapides avec des groupes de créanciers qui chercheront à récupérer le plus de valeur possible - une tension difficile à résoudre.
Si cette première approche ne fonctionne pas, il s'agira de pouvoir assez rapidement en trouver une seconde, qui prendrait peut-être davantage de temps, mais chercherait à repartir plus nettement sur des bases solides, et impliquerait de négocier des traitements de dette incluant des réductions directes de sa valeur.
[1] 70% pour le ratio dette public externe par rapport au PIB, en valeur nominale, dont 21.5% multilatéral probablement très concessionnel, donc dont la valeur actualisée aurait une décote de 5 à 10%.